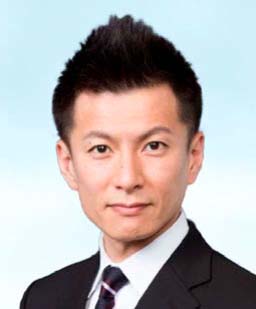
人財や技術、ノウハウ、顧客との関係、組織文化、ブランド─。企業には、財務諸表だけでは捉えきれないさまざまな強みがある。こうした「見えない価値」を、将来の企業価値とどう結びつけ、社内外に伝えていけばよいのか。有限責任 あずさ監査法人の関口智和氏に聞いた。
POINT
1. 企業価値は、財務情報だけでなく、人材・技術・顧客関係・ブランドなどの非財務価値も踏まえて評価する
2.「見える化」は数値化に限らず、自社の強みとのつながりを示すことが重要
3. 非財務情報を単独で開示するのではなく、将来の成長や企業価値につながるストーリーとして伝える
財務と非財務をつなげて考える
─企業価値を考えるとき、財務情報だけでは捉えきれないものを、どのように考えればよいのでしょうか。
ファイナンスの観点から考えると、企業価値は将来の純額のキャッシュ・インフローを割り引いて現在の価値ベースで算定する、というのが基本的な考え方になります。その中で非財務情報がどう関係するのかというと、将来のキャッシュフローや成長率、あるいはその不確実性を考えるための情報として位置づけることができると思います。
過去の財務情報から現在までの収益や財務状況は分かりますが、これからどのように収益を生み出すのか、将来の成長性やその確実性までは十分に捉えられません。そうした部分を読み取る手段のひとつが非財務情報だと考えると、分かりやすいでしょう。
人財や技術、ノウハウ、顧客との関係、組織文化、ブランドなどは、非財務の資本の典型例です。企業が収益を生み出す源泉が、有形の資産だけではなく、こうした無形のものへと広がっている。その意味で、非財務情報を企業価値との関係で捉える重要性も高まっているのだと思います。
例えば知的財産は、比較的、財務とのつながりを説明しやすい非財務の資本でしょう。特定の技術や知的財産が事業計画にどう組み込まれ、どの程度の収益が期待できるのかを示せれば、企業価値との関係も理解しやすくなります。
─財務情報と非財務情報の「つながり」を示すうえでは、どのような点が難しいのでしょうか。
財務と非財務のつながり、いわゆる「コネクティビティ」という考え方は重要ですが、抽象的になりやすいところがあります。例えばサステナビリティ情報の場合、気候変動などが企業収益に影響することは理解できても、それが具体的にどの数字へどうつながるのかを示すのは簡単ではありません。むしろ、知的財産のように、事業計画の中でどのように活用し、それによってどの程度の収益を見込むのかを説明できるものの方が、財務とのつながりは見えやすいでしょう。
一方、サステナビリティに関する情報は、その多くが、将来の収益機会というよりも、収益を減少させる可能性のあるリスクとしての側面が強いといえます。例えば事業活動に伴う環境負荷や、地域社会から受け入れられ...